Препараты для снижения веса на основе GLP-1 быстро меняют спрос вокруг похудения. Для производителей БАД это новая зона возможностей — запускать линейку БАД под возникающие потребности или по-новому продвигать то, что уже есть в портфеле — клетчатку, белковые продукты, коллаген и другие категории. Мы посмотрели аптечные продажи за январь–август 2026 года и проверили, какие направления действительно растут.
Рынок препаратов для снижения веса в России резко вырос
Рынок препаратов на основе семаглутида и тирзепатида в России растёт очень быстро. За январь–май 2026 года продажи достигли 32,6 млрд ₽ — в 3,3 раза больше, чем годом ранее. Уже за первые четыре месяца было продано 4,4 млн упаковок. Данные приводит Коммерсантъ.
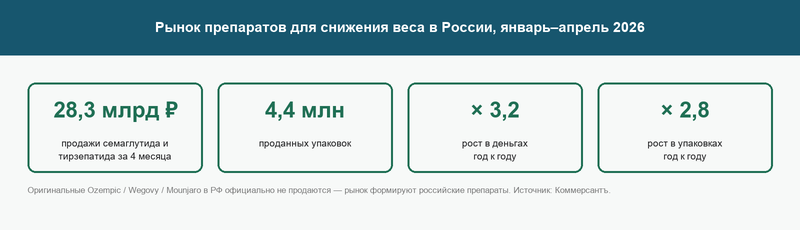
Важное уточнение: оригинальные Ozempic, Wegovy и Mounjaro в России официально не продаются. Рынок формируют главным образом российские препараты на основе семаглутида и тирзепатида. Для производителя БАД здесь интересна не сама терапия, а новые потребительские задачи, которые возникают вокруг значительного снижения веса и могут создавать спрос на сопутствующие продукты.
Что такое GLP-1 и почему это касается БАД
Агонисты рецептора GLP-1 и родственные им инкретиновые препараты воздействуют на систему гормональной регуляции аппетита и уровня глюкозы. Семаглутид — агонист рецептора GLP-1, тирзепатид — двойной агонист GIP и GLP-1; именно так их классифицируют регуляторы (EMA, FDA). Для простоты дальше будем условно называть всю группу «препаратами GLP-1».
Механизм важен не сам по себе, а своими последствиями для питания. На фоне терапии снижается аппетит и объём съедаемой пищи. Из-за этого может снижаться потребление белка, клетчатки и отдельных микронутриентов, а при значительном снижении веса актуальной становится задача сохранения мышечной массы. Профессиональные рекомендации отдельно обращают внимание на достаточное потребление белка, качество рациона и физическую активность; частые нежелательные явления со стороны ЖКТ — тошнота, диарея, запор. При этом долгосрочные риски дефицитов ещё изучаются и не являются автоматическим следствием терапии.
Механизм важен не сам по себе, а своими последствиями для питания. На фоне терапии снижается аппетит и объём съедаемой пищи. Из-за этого может снижаться потребление белка, клетчатки и отдельных микронутриентов, а при значительном снижении веса актуальной становится задача сохранения мышечной массы. Профессиональные рекомендации отдельно обращают внимание на достаточное потребление белка, качество рациона и физическую активность; частые нежелательные явления со стороны ЖКТ — тошнота, диарея, запор. При этом долгосрочные риски дефицитов ещё изучаются и не являются автоматическим следствием терапии.
Классическое похудение в аптеке сокращается
Первый вывод из аптечных данных: категория средств для похудения (жиросжигатели, средства для снижения аппетита, дренажные продукты) не просто не растёт — она падает, причём на свежих данных сильнее, чем годом ранее. За январь–август 2026 года к тому же периоду 2025-го сегмент «контроль веса» потерял около 18% в упаковках и примерно 17% в деньгах.
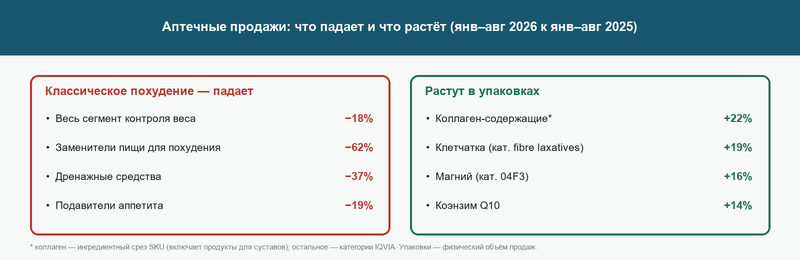
Падение затрагивает все подкатегории: заменители пищи для похудения просели более чем на 60% в упаковках, дренажные средства — около 37%, подавители аппетита — около 19%. При этом классическая полка БАД для похудения сокращается на фоне кратного роста лекарственных препаратов для снижения веса. Это ещё не доказывает прямого перетока покупателей, но показывает, насколько быстро меняется сам рынок контроля веса.
Что происходит со смежными категориями
Аптечные данные показывают одновременно три изменения:
1. Традиционные БАД для контроля веса сокращаются — жиросжигатели, средства для снижения аппетита, дренажные продукты и заменители пищи теряют продажи.
2. Лекарственные препараты для снижения веса растут кратно — рынок семаглутида и тирзепатида за год увеличился в несколько раз.
3. Часть смежных категорий БАД растёт в упаковках — в том числе клетчатка, магний и коллаген-содержащие продукты.
Сочетание этих изменений даёт производителю повод обратить внимание на категории, которые могут закрывать новые потребности, возникающие на фоне снижения веса.
Чтобы понять, где растёт именно физический объём продаж, мы отдельно посмотрели динамику в упаковках. Рост в рублях сам по себе может быть связан с ценами и изменением структуры ассортимента, поэтому для оценки категорий важнее увидеть, увеличивается ли количество проданных упаковок.
1. Традиционные БАД для контроля веса сокращаются — жиросжигатели, средства для снижения аппетита, дренажные продукты и заменители пищи теряют продажи.
2. Лекарственные препараты для снижения веса растут кратно — рынок семаглутида и тирзепатида за год увеличился в несколько раз.
3. Часть смежных категорий БАД растёт в упаковках — в том числе клетчатка, магний и коллаген-содержащие продукты.
Сочетание этих изменений даёт производителю повод обратить внимание на категории, которые могут закрывать новые потребности, возникающие на фоне снижения веса.
Чтобы понять, где растёт именно физический объём продаж, мы отдельно посмотрели динамику в упаковках. Рост в рублях сам по себе может быть связан с ценами и изменением структуры ассортимента, поэтому для оценки категорий важнее увидеть, увеличивается ли количество проданных упаковок.
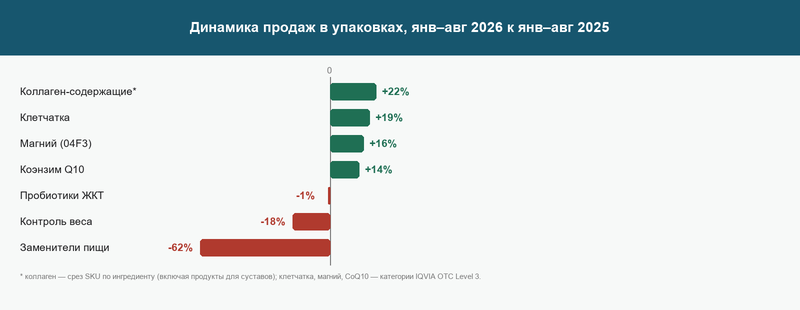
Наиболее заметный рост в натуральном выражении показывают коллаген-содержащие продукты (+22%), клетчатка (+19%), магний (+16%) и коэнзим Q10 (+14%). При этом характер роста у них разный.
Коллаген — самый широкий срез: сюда входят не только beauty-продукты, но и БАД для суставов, поэтому +22% нельзя считать ростом исключительно «коллагена для красоты».
У клетчатки и магния картина чище: это отдельные категории в аптечном канале, которые растут одновременно и в упаковках, и в рублях. За январь–август 2026 года объём категории клетчатки составил около 2 млрд ₽, магния — около 6,8 млрд ₽.
Есть и другая группа: пробиотики, омега-3 и продукты для суставов растут в рублях, но почти не прибавляют в упаковках. Здесь увеличение выручки пока не сопровождается сопоставимым ростом физического объёма продаж, поэтому такой сигнал слабее.
На другом полюсе — традиционные продукты для контроля веса: категория в целом снизилась примерно на 18% в упаковках, а заменители пищи — более чем на 60%.
Коллаген — самый широкий срез: сюда входят не только beauty-продукты, но и БАД для суставов, поэтому +22% нельзя считать ростом исключительно «коллагена для красоты».
У клетчатки и магния картина чище: это отдельные категории в аптечном канале, которые растут одновременно и в упаковках, и в рублях. За январь–август 2026 года объём категории клетчатки составил около 2 млрд ₽, магния — около 6,8 млрд ₽.
Есть и другая группа: пробиотики, омега-3 и продукты для суставов растут в рублях, но почти не прибавляют в упаковках. Здесь увеличение выручки пока не сопровождается сопоставимым ростом физического объёма продаж, поэтому такой сигнал слабее.
На другом полюсе — традиционные продукты для контроля веса: категория в целом снизилась примерно на 18% в упаковках, а заменители пищи — более чем на 60%.
Как использовать эти данные при разработке продукта
Аптечные продажи показывают интересное совпадение: на фоне быстрого роста препаратов для снижения веса увеличиваются продажи ряда категорий, которые отвечают новым потребностям вокруг похудения. Это даёт производителю основание рассматривать их как перспективные продуктовые направления — особенно если рост в упаковках совпадает с понятным потребительским запросом.
При этом данные стоит использовать не как готовый прогноз продаж, а как основу для продуктовой гипотезы: оценить конкурентов, подобрать состав и позиционирование, запустить ограниченную партию и проверить отклик рынка. Важно учитывать и канал: наша аналитика основана на аптечных продажах, поэтому, например, потенциал протеина и креатина по ней оценить нельзя — эти категории в большей степени представлены на маркетплейсах и в специализированной рознице.
При этом данные стоит использовать не как готовый прогноз продаж, а как основу для продуктовой гипотезы: оценить конкурентов, подобрать состав и позиционирование, запустить ограниченную партию и проверить отклик рынка. Важно учитывать и канал: наша аналитика основана на аптечных продажах, поэтому, например, потенциал протеина и креатина по ней оценить нельзя — эти категории в большей степени представлены на маркетплейсах и в специализированной рознице.
Что это значит для производителя БАД
Распространение препаратов для снижения веса меняет и сам подход к продуктам вокруг похудения. Если раньше основная идея была «снизить аппетит» или «ускорить жиросжигание», то теперь появляется другой запрос — поддержать человека в процессе снижения веса.
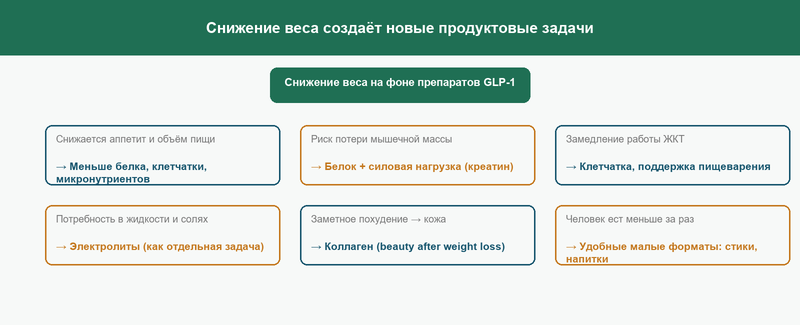
Для производителя здесь можно выделить несколько направлений:
· Сохранение мышечной массы → белковые продукты. При заметном снижении веса важно терять не только вес, но и сохранять мышцы. Поэтому перспективны продукты с полноценным белком, а в дальнейшем стоит отдельно изучить и креатин.
· Пищеварение → клетчатка. Снижение объёма пищи и особенности терапии могут сопровождаться изменениями работы ЖКТ. Здесь логично смотреть на псиллиум, инулин и другие источники пищевых волокон.
· Гидратация → электролиты. Отдельное направление — продукты для восполнения жидкости и электролитов, особенно в удобных порционных форматах.
· Нутриентная поддержка → витаминно-минеральные комплексы. Когда человек ест меньше, возрастает значение качества рациона и достаточного поступления нутриентов. Это создаёт пространство для специализированных комплексов, но не означает, что одинаковые добавки нужны всем.
· Внешний вид после снижения веса → коллаген и продукты для кожи. Это пока скорее продуктовая гипотеза, но потенциально интересная для beauty-направления: заметное снижение веса создаёт новый контекст для уже существующих продуктов.
· Новые форматы → стики, небольшие порции, напитки. Меняться может не только состав продукта, но и форма: небольшие удобные порции лучше соответствуют новому сценарию потребления.
· Сохранение мышечной массы → белковые продукты. При заметном снижении веса важно терять не только вес, но и сохранять мышцы. Поэтому перспективны продукты с полноценным белком, а в дальнейшем стоит отдельно изучить и креатин.
· Пищеварение → клетчатка. Снижение объёма пищи и особенности терапии могут сопровождаться изменениями работы ЖКТ. Здесь логично смотреть на псиллиум, инулин и другие источники пищевых волокон.
· Гидратация → электролиты. Отдельное направление — продукты для восполнения жидкости и электролитов, особенно в удобных порционных форматах.
· Нутриентная поддержка → витаминно-минеральные комплексы. Когда человек ест меньше, возрастает значение качества рациона и достаточного поступления нутриентов. Это создаёт пространство для специализированных комплексов, но не означает, что одинаковые добавки нужны всем.
· Внешний вид после снижения веса → коллаген и продукты для кожи. Это пока скорее продуктовая гипотеза, но потенциально интересная для beauty-направления: заметное снижение веса создаёт новый контекст для уже существующих продуктов.
· Новые форматы → стики, небольшие порции, напитки. Меняться может не только состав продукта, но и форма: небольшие удобные порции лучше соответствуют новому сценарию потребления.
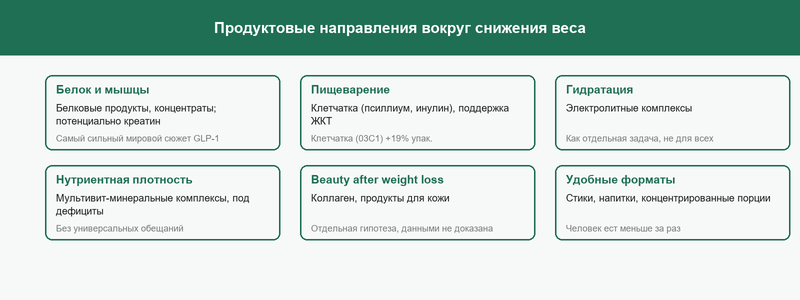
Не всегда нужно создавать новый SKU. Если в портфеле уже есть клетчатка, белковые продукты, коллаген или другие решения под конкретные задачи, можно пересмотреть их позиционирование, формат и продвижение. Главное — не обещать «БАД для всех на GLP-1», а показать, какую конкретную потребность закрывает сам продукт.
Метафарм разрабатывает и производит БАД под контрактом — от рецептуры и получения СГР до готовой партии с маркировкой. Если вы хотите собрать продукт под новый спрос — белок, клетчатку, коллаген или комплекс для поддержки при снижении веса — мы поможем довести его от идеи до полки. Смотрите каталог рецептур или оставьте заявку на сайте Метафарм.
Читайте также: Анализ продаж БАД в России в 2026 году: какие ниши интересны для запуска в 2027 году и Морской или говяжий коллаген: какой выбрать для своего бренда.
Метафарм разрабатывает и производит БАД под контрактом — от рецептуры и получения СГР до готовой партии с маркировкой. Если вы хотите собрать продукт под новый спрос — белок, клетчатку, коллаген или комплекс для поддержки при снижении веса — мы поможем довести его от идеи до полки. Смотрите каталог рецептур или оставьте заявку на сайте Метафарм.
Читайте также: Анализ продаж БАД в России в 2026 году: какие ниши интересны для запуска в 2027 году и Морской или говяжий коллаген: какой выбрать для своего бренда.
Источники
· Динамика аптечных категорий: розничный аудит БАД в РФ (сегмент БАД, без лекарственных препаратов), помесячные данные, январь–август 2026 к тому же периоду 2025; расчёты и группировка — Метафарм. metapharmcorp.com →
· Рынок семаглутида и тирзепатида в РФ (32,6 млрд ₽ за январь–май 2026, рост в 3,3 раза; за январь–апрель — 28,3 млрд ₽ и 4,4 млн упаковок; оригиналы официально не продаются): Коммерсантъ. kommersant.ru →
· Классификация тирзепатида как двойного агониста GIP/GLP-1: EMA, инструкция к препарату Mounjaro. ema.europa.eu →
· Сохранение мышечной массы при инкретиновой терапии (белок + силовая нагрузка): метаанализ, PubMed, 2026. pubmed.ncbi.nlm.nih.gov →
· Рынок семаглутида и тирзепатида в РФ (32,6 млрд ₽ за январь–май 2026, рост в 3,3 раза; за январь–апрель — 28,3 млрд ₽ и 4,4 млн упаковок; оригиналы официально не продаются): Коммерсантъ. kommersant.ru →
· Классификация тирзепатида как двойного агониста GIP/GLP-1: EMA, инструкция к препарату Mounjaro. ema.europa.eu →
· Сохранение мышечной массы при инкретиновой терапии (белок + силовая нагрузка): метаанализ, PubMed, 2026. pubmed.ncbi.nlm.nih.gov →